İzmir 21°C
Hafif Yağmurlu
İzmir
21°C
Hafif Yağmurlu
Paz 21°C
Pts 19°C
Sal 20°C
Çar 19°C

Milyarlarca liralık bütçe, yüzlerce milyonluk temlikler, ihale eleştirileri ve mevzuata aykırılıklar… Peki hesabı kim verecek?
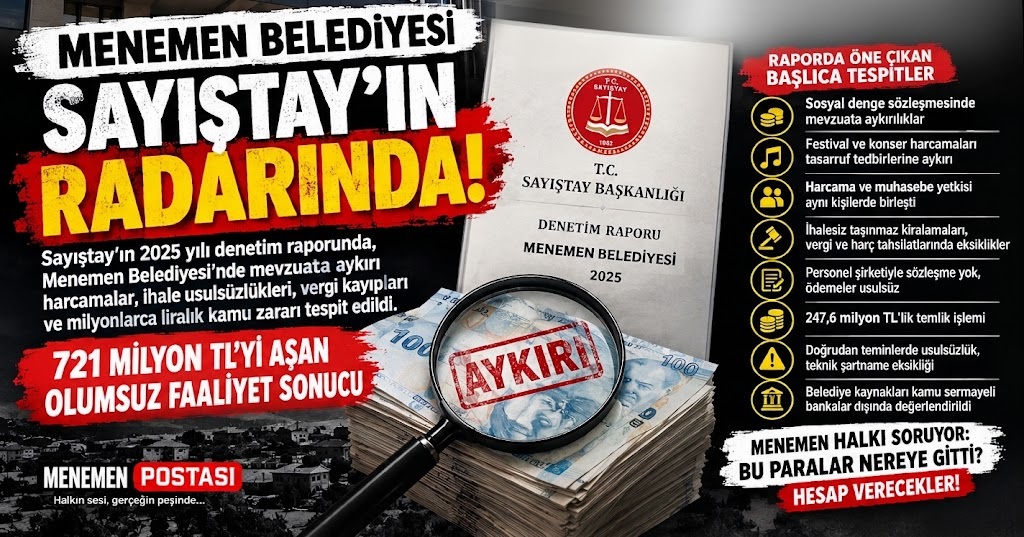

Menemen Belediyesi’nin 2025 yılı hesaplarına ilişkin Sayıştay denetim raporu, belediyenin mali yönetimi ve kamu kaynaklarının kullanımı konusunda dikkat çekici bir tablo ortaya koydu. Sosyal denge tazminatlarından festival harcamalarına, ihale süreçlerinden belediye taşınmazlarının kiralanmasına, muhasebe kayıtlarından yüz milyonlarca liralık alacak temliklerine kadar çok sayıda başlıkta mevzuata aykırılıklar tespit edildi.
Raporun ortaya koyduğu tablo, Menemen Belediyesi’nde kamu kaynaklarının nasıl yönetildiği ve denetim bulgularının ardından hangi somut adımların atıldığı sorularını gündeme taşıdı.
Durmaz Bayraktar, Aydın Pehlivan ve Yetkin Yıldız dönemlerindeki belediye yönetimleriyle ilgili değerlendirmelerde, raporda hangi döneme ait işlemlerin incelendiği ve sorumluluğun hangi görev ve işlemlerle bağlantılı olduğu ayrımı da önem taşıyor. Sayıştay bulguları, tek başına kişilerin suç işlediğinin kanıtı değil; ancak kamu yönetiminin açıklama yapmasını ve tespit edilen eksikliklerin giderilmesini gerektiren ciddi denetim sonuçlarıdır.
Sayıştay raporundaki mali verilere göre Menemen Belediyesi’nin 2025 yılı faaliyet giderleri 4 milyar 97 milyon 36 bin 448 TL, faaliyet gelirleri ise 3 milyar 316 milyon 402 bin 580 TL olarak kaydedildi.
Enflasyon düzeltmesi sonucu oluşan tutar 59 milyon 604 bin 807 TL olurken, dönem olumsuz faaliyet sonucu 721 milyon 29 bin 60 TL olarak açıklandı.
Milyarlarca liralık gelir ve giderin söz konusu olduğu bir belediyede, 721 milyon lirayı aşan olumsuz faaliyet sonucu başlı başına ciddi bir sorgulamayı gerektiriyor.
Bu tablonun nedenleri neler? Gelir ve gider dengesi hangi politikalarla bu noktaya geldi? Belediyenin mali yapısını güçlendirmek için hangi önlemler alındı?
Menemen halkının, kendi vergileriyle oluşan kamu bütçesinin nasıl yönetildiğini bilmeye hakkı var.
Sayıştay’ın dikkat çeken bulgularından biri, Menemen Belediyesi’nin 2024 yılında kabul ettiği 23 alacak temliknamesinin toplam 247 milyon 652 bin 327 TL tutarında olması.
Raporda, temliknamelerin noter tarafından düzenlenmediği, devredilen alacaklara ilişkin fatura tarihi, numarası ve tutarlarının belgelerde yer almadığı, ayrıca alacağını devredenlerin SGK prim borcu ve vergi borcu bulunmadığına ilişkin belgelerin aranmadığı belirtildi.
Denetçiler, bu eksikliklerin mükerrer ödemeye ve kamu zararına yol açabileceğine dikkat çekti. Ayrıca söz konusu temliknamelere ilişkin damga vergisinin ödenip ödenmediğinin kontrol edilmediği ve herhangi bir kesinti yapılmadığı kaydedildi.
Yaklaşık 248 milyon liralık bir işlem hacminden söz ediyoruz.
Bu büyüklükteki işlemlerde belge düzeninin eksik olması, yalnızca teknik bir muhasebe ayrıntısı olarak geçiştirilemez. Kamu parasının güvenliğini sağlamak için gerekli kontrollerin eksiksiz yapılması gerekir.
Temlik işlemlerinde belirtilen eksiklikler giderildi mi? Olası risklere karşı hangi tedbirler alındı? Kamuoyuna bu konuda ayrıntılı bir açıklama yapılacak mı?
Raporda, Menemen Belediyesi’nin benzer nitelikteki mal ve hizmet alımlarıyla yapım işlerini kısa aralıklarla, bazı durumlarda aynı gün içinde ve aynı firmalardan doğrudan temin yöntemiyle gerçekleştirdiği belirtildi.
Sayıştay, alımların toplam tutarlarının mevzuatta belirlenen parasal limitleri aşmasına rağmen ihtiyaçların limitlerin altında kalacak şekilde kısımlara bölündüğünü tespit etti.
Raporda, aynı nitelik ve türdeki ihtiyaçların planlanarak temel ihale usulleriyle karşılanması gerekirken parçalara ayrılıp doğrudan temin yoluyla alınmasının mevzuata aykırı olduğu vurgulandı.
Bu bulgu, kamu alımlarında rekabetin ve şeffaflığın ne ölçüde sağlandığı sorusunu gündeme getiriyor.
İhale süreçleri, kamu kaynaklarının en verimli şekilde kullanılmasını sağlamak için var. Bu süreçlerin amacına uygun yürütülüp yürütülmediği ise yalnızca belediye yönetiminin değil, kamuoyunun da takip etmesi gereken bir mesele.
Sayıştay, Menemen Belediyesi’nin park, yeşil alan ve ağaçlandırma çalışmalarında kullanılmak üzere yaklaşık 46 milyon 850 bin TL tutarında peyzaj malzemesini ihale yapmadan temin ettiğini tespit etti.
Alımın, Kamu İhale Kanunu’ndaki bir istisna hükmü kapsamında gerçekleştirildiği; ancak belediyenin kuruluş amacı ve mevzuatında söz konusu ürünleri işleme, değerlendirme, iyileştirme veya satma görevi bulunmadığı belirtildi.
Bu nedenle alımların istisna kapsamında değerlendirilemeyeceği ve ihale yoluyla gerçekleştirilmesi gerektiği ifade edildi.
Belediye yönetimi, sonraki alımlarda ihale usulünün kullanılacağını bildirdi.
Burada yanıt bekleyen soru açık: On milyonlarca liralık alımın hukuki dayanağı nasıl belirlendi ve benzer işlemlerin tekrar yaşanmaması için hangi kontroller devreye sokuldu?
Menemen Belediyesi tarafından düzenlenen iki festivalin harcamaları da Sayıştay raporuna girdi.
Raporda; tanıtım ve reklam hizmetleri, sanatçı ücretleri ile sanatçı ekiplerinin konaklama, ulaşım ve yeme-içme giderleri için hizmet alımları yapıldığı belirtildi.
Denetçiler, söz konusu festivallerin Cumhurbaşkanlığı Tasarruf Tedbirleri Genelgesi’nde istisna tutulan organizasyonlar kapsamında değerlendirilemeyeceğini kaydetti.
Belediye ise bundan sonraki işlemlerde mevzuata uygun davranılacağını bildirdi.
Festival düzenlemek elbette belediyelerin kültür ve sanat faaliyetleri arasında yer alabilir. Ancak kamu kaynakları kullanılırken yürürlükteki tasarruf hükümlerine uyulması da zorunludur.
Kültürel etkinliklerin yapılması kadar, bu etkinliklerin hangi kurallarla ve hangi maliyetlerle gerçekleştirildiğinin açıklanması da önemlidir.
Sayıştay’ın bir diğer tespiti, konser organizasyonlarında sanatçı temini için kullanılan doğrudan temin yönteminin kapsamıyla ilgili oldu.
Rapora göre belediye, sanatçı temini için yaptığı alımlara sahne kurulumu, ses ve ışık sistemleri, teknik ekipman ve diğer organizasyon hizmetlerini de dahil ederek tüm hizmetleri tek bir firmadan aldı.
Denetçiler, sanatçıya ilişkin özel hak kapsamında değerlendirilebilecek hizmetlerle piyasada farklı firmalardan alınabilecek teknik hizmetlerin birbirinden ayrılması gerektiğini belirtti.
Buna göre yalnızca sanatçı teminine ilişkin kısmın ilgili doğrudan temin hükmü kapsamında karşılanması; sahne, ses, ışık ve diğer teknik hizmetlerin ise tutarlarına göre kanunda öngörülen usullerle ayrıca temin edilmesi gerekiyor.
Belediye de bulguya katıldığını ve sonraki harcamalarda gerekli düzenlemelerin dikkate alınacağını bildirdi.
Kamu kaynaklarıyla yapılan organizasyonlarda satın alma yönteminin doğru belirlenmesi, rekabetin korunması ve harcamaların denetlenebilir olması büyük önem taşıyor.
Sayıştay, belediyeye ait bazı arazi, mesken, dükkân ve kahvehanelerin gerekli meclis veya encümen kararı alınmadan ve ihale yapılmadan, “işgaliye sözleşmesi” adı altında kullandırıldığını tespit etti.
Raporda, bu uygulamanın 2022 yılı denetim raporunda da yer aldığı, buna rağmen 2025 yılında düzeltici işlem yapılmadığı belirtildi.
Bir başka bulguda ise kira süreleri sona eren bazı taşınmazların yeniden ihale yapılmadan ecrimisil karşılığında kullandırılmaya devam edildiği kaydedildi. Hatta 1990’lı yıllarda ihale edilen bazı taşınmazların dahi bu şekilde kullanılmayı sürdürdüğü ifade edildi.
Denetçiler, taşınmazların mevzuata uygun biçimde yeniden ihale edilmesi; işgalin devam ettiği durumlarda ise tahliye için gerekli hukuki işlemlerin başlatılması gerektiğini vurguladı.
Belediyeye ait taşınmazlar kişilerin değil, kamu tüzel kişiliğinin ve dolayısıyla kamu hizmetinin malıdır.
Bu taşınmazların kimlere, hangi şartlarla ve hangi bedellerle kullandırıldığı şeffaf olmalı. Yıllar boyunca sürdüğü belirtilen uygulamalar karşısında, önceki denetimlerde dile getirilen uyarıların neden zamanında sonuçlandırılmadığı da açıklığa kavuşturulmalı.
Sayıştay, belediyenin 2025 yılı muhasebe kayıtlarını incelerken birleştirilmiş veriler defterinin farklı tarihlerde sisteme yüklenen sürümleri arasında değişiklikler yapıldığını belirledi.
Raporda bazı yevmiye kayıtlarında hesap kodlarının değiştirildiği, çok sayıda boş yevmiye numarası bulunduğu ve bazı kayıtların tarihlerinin geriye dönük olduğu kaydedildi.
Belediye yönetimi kayıtların mevzuata uygun tutulduğunu savunsa da Sayıştay, incelemede aykırılıkların sürdüğünü bildirdi.
Denetçilere göre muhasebe kayıtlarının usulüne uygun tutulmaması ve yevmiye numaralarının tarih-sıra düzenine uymaması, mali tabloların güvenilirliğini zedeleyebilir.
Muhasebe kayıtları, kamu gelir ve giderlerinin izlenmesini sağlayan temel belgelerdir. Bu kayıtlara ilişkin tespitlerin teknik ayrıntılarla geçiştirilmeden açıklığa kavuşturulması gerekiyor.
Sayıştay, Menemen Belediyesi ile Tüm Yerel-Sen arasında imzalanan sosyal denge sözleşmesinin hem süresi hem içeriği hem de tazminat tutarı yönünden mevzuata aykırılıklar içerdiğini bildirdi.
Raporda, sözleşmenin yürürlük süresinin yerel seçim tarihini aşamayacağına ilişkin kurallara uyulmadığı; toplu sözleşmenin konusu olmayan bazı hükümlere yer verildiği ve sosyal denge tazminatının belirlenen tavanı aştığı kaydedildi.
Denetçiler, sözleşmenin ilgili kanun hükümlerine uygun biçimde düzenlenmesi gerektiğini belirtti.
Kamu çalışanlarının haklarının korunması kadar, kamu kaynaklarından yapılan ödemelerin de mevzuata uygun olması gerekir. Bu iki yükümlülük birbirinin alternatifi değildir.
5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu’na göre harcama yetkilisi ile muhasebe yetkilisi görevlerinin aynı kişide birleşmemesi gerekiyor.
Sayıştay, belediyenin bazı müdürlüklerinde bu kuralın ihlal edildiğini tespit etti.
Belediye, durumun muhasebe yetkilisi sertifikasına sahip personel yetersizliğinden kaynaklandığını bildirdi. Ancak denetçiler, bu gerekçenin mevzuata aykırılığı ortadan kaldırmadığını vurguladı.
Belediye, tekrar yaşanmaması için tedbir alınacağını ifade etti.
Kamu yönetiminde görevlerin ayrılığı, mali işlemlerin kontrol edilmesi ve olası hataların önlenmesi açısından temel bir ilkedir. Personel yetersizliği, bu ilkenin neden uygulanamadığını açıklayabilir; ancak kurallara uyulması sorumluluğunu ortadan kaldırmaz.
Raporda, Menemen Belediyesi ile belediyenin personel şirketi arasında personel çalıştırılmasına dayalı hizmet alım sözleşmesi imzalanmadığı da belirtildi.
Buna rağmen şirkete yapılan ödemelerin hesaplanmasında şirket ile sendika arasında imzalanan toplu iş sözleşmesi ve eklerinin dikkate alındığı kaydedildi.
Denetçiler, belediye ile personel şirketi arasında birim fiyatlı hizmet alım sözleşmesi yapılması ve ödemelerin bu sözleşmeye göre gerçekleştirilmesi gerektiğini bildirdi.
Belediye, eksikliğin giderilmesine yönelik işlem yapılacağını açıkladı.
Personel giderleri belediye bütçesinin önemli kalemleri arasında yer alırken, bu harcamaların açık sözleşmelere ve denetlenebilir hesaplamalara dayanması kamu kaynaklarının korunması açısından zorunludur.
Sayıştay, belediye işçilerinin önceki yıllardan kalan yıllık ücretli izinlerinin bulunduğunu belirledi.
Raporda yıllık izin hakkından vazgeçilemeyeceği, izinlerin kanuna uygun biçimde kullandırılması gerektiği vurgulandı. İzinlerin kullandırılmaması durumunda idari para cezası riski doğabileceği; iş sözleşmesinin sona ermesi hâlinde kullanılmayan izinlerin son ücret üzerinden ödenmesinin belediyeye önemli bir mali yük getirebileceği ifade edildi.
Belediye yönetimi, bu bulguya katılarak gerekli düzeltici işlemlerin yapılacağını bildirdi.
Çalışanların yasal izin haklarının zamanında kullandırılması, hem çalışanların korunması hem de ileride belediyenin karşılaşabileceği mali yüklerin önlenmesi açısından önem taşıyor.
Raporda, doğrudan temin yöntemiyle gerçekleştirilen bazı mal alımlarında yeterli piyasa fiyat araştırması yapılmadığı ve yalnızca tek firmadan teklif alındığı da belirtildi.
Ödeme belgelerinde piyasa fiyat araştırması tutanaklarının bulunmadığı kaydedilirken, denetçiler rekabet ortamı oluşturulmadan yapılan alımların kamu kaynaklarının rayiç bedelin üzerinde kullanılmasına yol açabileceğine dikkat çekti.
Ayrıca bazı mal ve hizmet alımlarıyla yapım işlerinde, işin niteliğini ortaya koyan teknik özelliklerin yeterince belirlenmediği ifade edildi.
Süreli bazı doğrudan temin alımlarında sözleşme düzenlenmediği de raporda yer aldı.
Bu bulguların ortak noktası, kamu alımlarında planlama, rekabet, belge düzeni ve denetlenebilirlik ilkelerinin önemini bir kez daha ortaya koyması.
Sayıştay raporunda belediyenin gelirlerinin takibine ilişkin çeşitli tespitler de yer aldı.
İşyeri açma ruhsatları, ilan ve reklam vergisi mükellefleri ile çevre temizlik vergisi mükelleflerine ilişkin listelerin birbiriyle uyumlu olmadığı; bu durumun belediyenin gelir kaybına yol açabileceği belirtildi.
Ulusal bayram günlerinde faaliyet gösteren işyerlerinden alınması gereken Tatil Günlerinde Çalışma Ruhsatı Harcı’nın tahakkuk ve tahsilat işlemlerinin yapılmadığı da tespit edildi.
Ayrıca bar, pavyon, gece kulübü, bilardo salonu, oyun salonu ve canlı müzik yapılan işletmelerin de aralarında bulunduğu çeşitli işyeri türlerinde eğlence vergisi tahakkuk ettirilmediği kaydedildi.
Denetçiler, mevcut yılın yanı sıra geçmiş yıllara ilişkin tahakkuk ve tahsilat işlemlerinin de yapılması gerektiğini bildirdi.
Bunun yanında, çevre temizlik vergisinden Büyükşehir Belediyesi’ne aktarılması gereken yüzde 20’lik payın süresinde ödenmediği ve tutarların daha sonra mahsup edildiği belirtildi. Raporda gecikmeden kaynaklanan faiz ve benzeri giderler bakımından ilgili mevzuat hükümlerine dikkat çekildi.
Kamu gelirlerinin doğru hesaplanması ve zamanında tahsil edilmesi, belediyenin mali dengesi açısından en az harcamaların denetimi kadar önemlidir.
Sayıştay, belediyenin bütçesinde veya tasarrufunda bulunan mali kaynakların kamu sermayeli bankalar dışındaki hesaplarda değerlendirildiğini ve bu durumun Kamu Haznedarlığı mevzuatı açısından uygun olmadığını tespit etti.
Raporda belediyelerin ilgili düzenlemelere uygun hareket etmesi gerektiği vurgulandı.
Bu başlıkta da kamu kaynaklarının hangi kurallara göre değerlendirildiği, denetim bulgusunun ardından hangi işlemlerin yapıldığı ve mevzuata uyumun nasıl sağlandığı soruları önem taşıyor.
Sayıştay raporunda yer alan bulguların tamamı aynı nitelikte değil. Bazıları belge ve sözleşme eksikliklerine, bazıları mali yönetim ve gelir takibine, bazıları ise ihale ve tasarruf kurallarına ilişkin.
Ancak bu kadar farklı başlıkta tespitlerin bir araya gelmesi, Menemen Belediyesi’nin mali yönetimi ve iç kontrol mekanizmalarının kapsamlı biçimde değerlendirilmesini gerektiriyor.
Raporda belediye yönetiminin bazı bulgulara katıldığı ve sonraki işlemlerde mevzuata uygun davranılacağını bildirdiği görülüyor. Fakat kamuoyunun bilmek istediği yalnızca bundan sonra ne yapılacağı değil; tespit edilen eksikliklerin hangilerinin giderildiği, hangilerinin hâlâ devam ettiği ve kamu kaynaklarının korunması için hangi somut önlemlerin alındığı.
Menemen halkı, milyarlarca liralık bütçenin nasıl yönetildiğini bilmek istiyor.
Menemen halkı, yüz milyonlarca liralık işlemlerde denetim ve belge düzeninin nasıl sağlandığını öğrenmek istiyor.
Menemen halkı, Sayıştay’ın tespit ettiği aykırılıkların ardından hangi sorumlulukların yerine getirildiğine ilişkin açık ve somut cevaplar bekliyor.
Kamu yönetiminde hesap verebilirlik, yalnızca raporlara cevap vermekle tamamlanmaz. Asıl önemli olan, tespit edilen eksikliklerin giderilmesi, gerekli kontrollerin kurulması ve aynı sorunların tekrar yaşanmamasıdır.
Menemen Postası olarak soruyoruz:
Bu soruların yanıtları, yalnızca bir belediye yönetimini değil, kamu kaynaklarının nasıl korunduğunu önemseyen bütün Menemenlileri ilgilendiriyor.
Çünkü kamu bütçesi, yönetenlerin değil, halkın parasıdır. Hesap vermek ise bir tercih değil, kamu görevinin gereğidir.